Жить с мамой и торговать с плечом: вот как обычные инвесторы заходят на Уолл-стрит через маржу
Сумма денег, которую инвесторы берут взаймы у своих брокерских фирм для покупки ценных бумаг, выросла до рекордных уровней. Маржа может усиливать прибыль, но падение стоимости активов может вызвать требования о внесении дополнительного обеспечения или принудительные продажи, которые углубляют убытки.
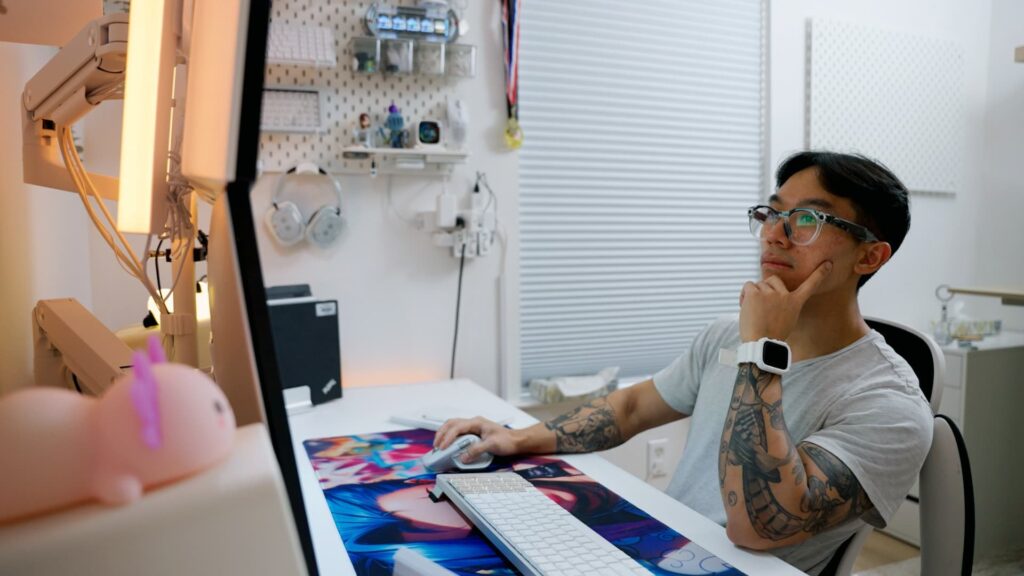
Хьюстонский розничный инвестор Хай Лу использует маржу для построения концентрированной позиции в Tesla и рефинансировал свой дом, чтобы погасить маржинальный баланс во время спада акций в 2022 году. Поздней ночью в мае 2021 года 29-летний инженер-консультант исследовал, как получить больше капитала для инвестиций в акции Tesla. Тогда он открыл для себя маржинальные инвестиции: заимствование денег у брокера для покупки ценных бумаг при использовании существующих инвестиций в качестве залога.
Лу, живущий с матерью Ким Нгуен в трёхкомнатном доме в Хьюстоне, решил узнать её мнение, так как она раньше работала бухгалтером. 66-летняя пенсионерка нашла тему интересной. Вскоре он начал впервые использовать маржу для инвестиций в Tesla. Годом позже он накопил более $100 000 маржинального долга. «Я по-настоящему слетел с катушек», — сказал он CNBC в интервью. «Акции шли вверх, и я думал: „Я никак не могу проиграть“».
После пяти лет маржинальных инвестиций — включая период в 2022 году, когда он опасался, что дальнейшее падение Tesla спровоцирует маржин-колл, — Лу работает над погашением самого крупного маржинального баланса. В июне он исполнил $165 000 на пять опционов колл Tesla и купил 500 акций по $330 за штуку. С учётом наличных на счёте это довело его заимствования до более чем $156 000. Tesla в том месяце колебалась от ниже $370 до более чем $430 за акцию.
Между его инвестициями в Tesla, акциями компании и 401(k) — за вычетом маржинального долга и других накопленных долгов, таких как автокредит и студенческие займы, — чистая стоимость Лу взлетела до более чем $800 000 из отрицательной территории семь лет назад. «Я очень близок к тому, чтобы стать миллионером», — сказал инвестор. Он подчеркнул: «То, что я делаю, рискованно. Я не рекомендую никому это делать».
«Азартная игра со звёздочкой»
Розничные инвесторы вроде Лу занимают всё больше и больше денег для инвестиций. Маржинальный портфель Robinhood вырос до рекордных $21,6 млрд во втором квартале — рост на 127% в годовом исчислении и на 332% по сравнению с $5 млрд во втором квартале 2024 года. Чтобы торговать с плечом на платформе, подходящим пользователям нужна стоимость портфеля не менее $2000.
«Robinhood приложила по-настоящему согласованные усилия, чтобы занять нишу клиентов, активно использующих маржу, потому что они самые активные трейдеры», — сказал Девин Райан, руководитель исследований финтеха в Citizens. Брокерские фирмы могут выигрывать от маржинальных инвестиций, собирая проценты по маржинальным кредитам, а очень активные клиенты могут генерировать дополнительную торговую выручку. Другим фактором, подпитывающим рост маржинальных инвестиций, является более лёгкий доступ через смартфоны, по словам Райана.
Представитель Robinhood заявил CNBC, что продукты компании созданы для привлечения ряда клиентов. Маржинальный долг Robinhood — не единственный, достигающий рекордов. Общий маржинальный долг достиг исторического максимума около $1,5 трлн в июне, по данным FINRA, которая включает данные и по институциональным, и по розничным инвесторам.
Тем не менее Сэм Хущо, главный инвестиционный директор SGH Wealth Management, считает, что бычий рост рынка подпитывает сдвиг в психологии инвесторов, и маржинальный долг — один из признаков. «Это жадность, — сказал основатель, добавив, что она «не везде» на рынке, но «определённо просачивается в отдельные карманы». «Маржа — это лишь верхушка айсберга того, что мы можем видеть, — продолжил он. — Страх упустить возможность — это эмоция зависти с брокерским счётом».
Хущо считает рынок на самом деле «гораздо здоровее», чем думают люди, хотя признаёт, что растущий маржинальный долг и появление рискованных активов вроде маржинальных ETF вносят больше хрупкости в систему. «Людям нужно различать легитимные инвестиции в рост импульса и безрассудную погоню», — добавил он.
Лу сосредоточен на Tesla с тех пор, как купил первую акцию в конце 2019 года. «Я начинал с индексных фондов и даже с криптовалют, а затем посчитал. Я посмотрел на доходность и подумал: „Это очень медленный доход. Я никогда не достигну выхода на пенсию, финансовой независимости до 65 лет“».
Однако дела пошли сложнее, когда акции Tesla начали падать в 2022 году, поставив его в уязвимое положение с возможным маржин-коллом. 2022 год стал худшим в истории Tesla: акции завершили год на уровне $123,18 после падения примерно на 65%. В поисках дополнительного капитала Лу принял серьёзное финансовое решение с одобрения матери. «Я рефинансировал дом, чтобы получить доступ к дополнительным $30 000 капитала, и использовал их для погашения маржинального долга», — сказал он.
Лу понимает уровень риска, сопровождающий торговлю с маржой. Он называет свою инвестиционную стратегию «азартной игрой со звёздочкой». Пока она окупается: за последние пять лет акции Tesla выросли более чем на 43% до $375. Однако волатильная акция примерно на 25% ниже своего исторического максимума около $499.
«Очень легко видеть это как азартную игру, потому что, очевидно, все твои деньги в одной акции, и это само по себе рискованно, — сказал он. — Но причина, по которой я говорю, что здесь есть нюанс, в том, что это вопрос инвестиционного темперамента, финансовой дисциплины и временного горизонта».
Влияние на акции
Столь высокие уровни маржи сопровождались периодами ухода от риска на рынках акций. Всякий раз, когда ежемесячный маржинальный долг рос более чем на 45% в годовом исчислении с 1960 года, в пяти случаях из шести на фондовом рынке происходили снижения, показывают данные Fundstrat Global Advisors. Июньский рекорд маржинального долга пришёлся на 49%, но S&P 500 в 2026 году всё равно добавил более 13%. Медианный 12-месячный форвардный доход S&P 500 — снижение на 4,2%, тогда как медианный одномесячный — снижение на 2,2%.
Хотя маржинальный долг не обязательно вызывает снижение S&P 500, он может усугублять существующие движения вниз, если на рынке значительный объём плеча, сказала Хардика Сингх, экономический стратег Fundstrat. «Посылка „прибыль порождает прибыль“ превращается в „убытки порождают убытки“, и это тревожно, — сказала Сингх. — Эти убытки накапливаются, акции продаются, все закрывают позиции, и это становится огромной железнодорожной катастрофой, которую очень трудно остановить, и она добавляет много волатильности рынку».
Тем не менее Сингх понимает, почему инвесторы вроде Лу склоняются к такой рискованной стратегии. «Никто ещё не разбогател, диверсифицируя», — сказала она.
Кевин Дэвис, 59-летний розничный инвестор, считает, что риски торговли с плечом перевешивают вознаграждения. «Это азартная игра. Ты занимаешь деньги, которых у тебя нет, и если всё идёт не так, у твоих денег появляются часы, и они тикают», — сказал Дэвис. «Не играйте в маржинальную игру», — предупредил житель Флориды.